


- Haberler
- Güncel
- Ev, otomobil ve işyeri için para yatıran milyonlarca kişiyi ilgilendiriyor: Paranız ne kadar güvende?
Ev, otomobil ve işyeri için para yatıran milyonlarca kişiyi ilgilendiriyor: Paranız ne kadar güvende?
Türkiye'de konut, otomobil ve işyeri almak için tasarruf finansman sistemine girenlerin sayısı 1 milyon 549 bine ulaştı. Son günlerde finans piyasalarında yaşanan gelişmeler ise milyonlarca kişinin belki de sözleşmeyi imzalarken yeterince üzerinde durmadığı bir soruyu gündeme taşıdı: Bu şirketlere yatırılan para banka mevduatı gibi devlet güvencesinde mi? Şirketin mali yapısı bozulursa tasarruflar ne olur? Herkes aynı anda sistemden çıkmak isterse hangi kurallar devreye girer? Mevzuatta bu soruların önemli bölümünün net yanıtı var.


Türkiye’de kamuoyunda çoğu zaman ‘faizsiz ev alma sistemi’ veya ‘evim sistemi’ olarak bilinen tasarruf finansmanı aslında yalnızca konut finansmanından ibaret değil. 6361 sayılı Kanun ve BDDK düzenlemelerine göre sistem konut, çatılı iş yeri ve taşıt edinimini kapsıyor. Finansal Kurumlar Birliği de taşıt başlığı altında otomobilin yanı sıra motosiklet ve karavan gibi araçların sistem üzerinden edinilebildiğini belirtiyor.
Dolayısıyla bugün yaşanan tartışma sadece ev almak için para biriktirenleri değil; otomobil, motosiklet, karavan veya işyeri edinmek amacıyla sisteme giren geniş bir kesimi ilgilendiriyor.
1 Milyon 549 bin müşteriye ulaştı
Sistemin ulaştığı büyüklük dikkat çekici. Finansal Kurumlar Birliği'nin 2026 yılı ikinci çeyrek verilerine göre tasarruf finansman sektöründe müşteri sayısı 1 milyon 549 bine yükseldi. Bu rakama, sektöre doğrudan para yatıran kişilerin aileleri de dahil edilince, konunun milyonlarca kişiyi ilgilendirdiği rahatlıkla görülebiliyor. Sektörün aktif büyüklüğü ise bir önceki yılın aynı dönemine göre yüzde 188 artarak 501 milyar TL'ye ulaştı.
İlk altı aylık işlem hacmi 832 milyar TL, sektörün alacak büyüklüğü 257 milyar TL, özkaynakları ise 149 milyar TL olarak açıklandı. Aynı dönemde sektörde 891 şube ve 12 bin 801 çalışan bulunuyordu.
Bugün BDDK listesinde 9 şirket var
19 Eylül 2026 itibarıyla BDDK'nın yetkili tasarruf finansman şirketleri listesinde 9 şirket bulunuyor: Adil Tasarruf Finansman, Albayrak Tasarruf Finansman, Birevim, Eminevim, Emlak Katılım Tasarruf Finansman, Fuzul Tasarruf Finansman, İmece Tasarruf Finansman, Katılımevim ve Sinpaş Tasarruf Finansman. Bu nedenle sosyal medyada zaman zaman kullanılan ‘bütün şirketler batıyor’, ‘sektör çöktü’ gibi genellemeleri doğrulayan bir BDDK kararı bulunmuyor. Ancak son günlerde yaşanan gelişmeler vatandaşların sistemin nasıl çalıştığını yeniden sorgulamasına neden oldu.
Pusula portföy'deki temerrüt ne anlama geliyor?
15 Eylül 2026 tarihinde Pusula Portföy Yönetimi KAP'a yaptığı açıklamada, kurucusu olduğu bazı yatırım fonlarının katılma payı iade ödemelerinde temerrüt durumu oluştuğunu bildirdi. Şirket açıklamasında aracı kurumlarla mutabakatların ve likidite yönetim sürecinin devam ettiğini duyurdu.
Burada kamuoyunda karıştırılan çok önemli bir ayrım var: Yatırım fonu ile tasarruf finansman sözleşmesi aynı ürün değil. Bir portföy yönetim şirketinin kurucusu olduğu yatırım fonunda yaşanan temerrüt, hukuken otomatik olarak bir tasarruf finansman şirketindeki müşterinin tasarrufunun da temerrüde düştüğü anlamına gelmiyor. Nitekim tasarruf finansman sistemi ayrı bir kanun ve BDDK düzenlemeleri çerçevesinde faaliyet gösteriyor.
Katılımevim ve Birevim için ne oldu?
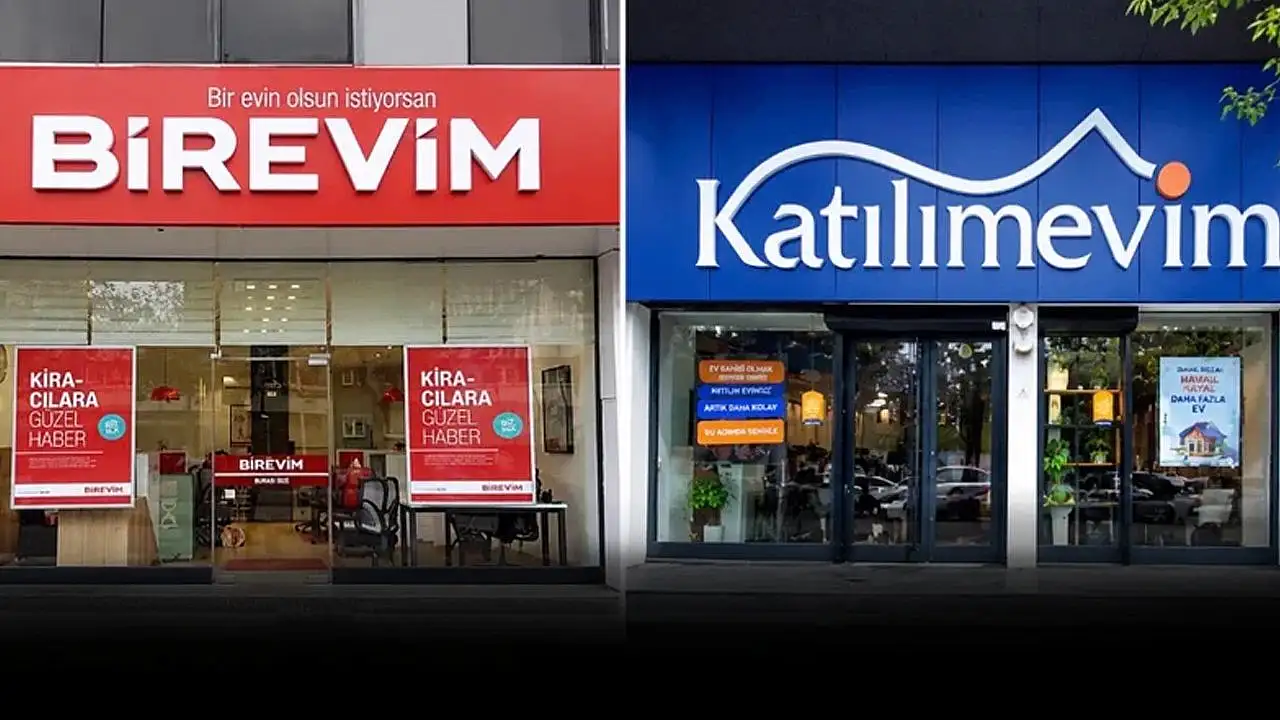
Tartışmayı büyüten gelişmelerden biri de 17 Eylül'de yaşandı. Türkiye Emlak Katılım Bankası, KAP'a yaptığı açıklamada bağlı ortaklığı Emlak Katılım Tasarruf Finansman AŞ'nin Katılımevim Tasarruf Finansman AŞ ile Birevim Tasarruf Finansman AŞ'nin satın alınmasına yönelik görüşmelere başladığını duyurdu. Açıklamada bunun Emlak Katılım Tasarruf Finansman'ın ‘büyüme stratejisi kapsamında’ gerçekleştirildiği belirtildi. Burada da hukuki açıdan önemli bir sınır var. KAP açıklaması satın alma görüşmelerinin başladığını söylüyor. Açıklamada satın alma işleminin tamamlandığı belirtilmiyor. Aynı şekilde bu açıklamadan tek başına ‘şirketler battı’, ‘şirketlere el konuldu’ veya ‘şirketler tasfiyeye girdi’ sonucu çıkarılamaz.
Peki, 1,5 milyon kişinin parası devlet garantisinde mi?
Milyonlarca müşteriyi doğrudan ilgilendiren nokta burada başlıyor.
Cevap: Hayır.
BDDK bunu açık biçimde belirtiyor. Tasarruf finansman şirketlerindeki müşteri tasarrufları herhangi bir kamusal sigorta mekanizması kapsamına alınmış değil. Başka bir ifadeyle burada, bankalardaki mevduat ve katılım fonunda bulunan mevduat sigortasına eşdeğer bir TMSF garantisi bulunmuyor. Ancak bu durum paraların tamamen korumasız olduğu anlamına da gelmiyor. Çünkü kanun farklı bir koruma sistemi oluşturuyor.
Şirket müşterinin parasını istediği gibi kullanabilir mi?
Müşterilerin tasarruflarının yönetildiği yapı mevzuatta ‘tasarruf fon havuzu’ olarak tanımlanıyor. Kanuna göre tasarruf finansman şirketleri bu fon havuzunun hesaplarını kendi diğer hesaplarından ayırmak zorunda. Daha da önemlisi fon havuzundaki varlıklar şirketin tasarruf finansman sözleşmelerinden kaynaklanan yükümlülüklerinin yerine getirilmesi dışında başka amaçlarla kullanılamıyor.
BDDK'nın aktardığı 6361 sayılı Kanun hükümlerine göre bu varlıklar; rehnedilemiyor, teminat gösterilemiyor, belirlenen istisna dışında haczedilemiyor, üzerlerine ihtiyati tedbir veya ihtiyati haciz konulamıyor ve şirketin iflas masasına dahil edilemiyor. Bu, sistemdeki en önemli hukuki korumalardan biri.
Ancak önemli bir ayrım daha var: Paranın iflas masasından ayrılmış olması ile devlet tarafından garanti edilmesi aynı şey değildir. Birincisi kanuni malvarlığı ayrıştırmasıdır. İkincisi ise devlet veya bir sigorta mekanizmasının zararı karşılamayı taahhüt etmesidir. Tasarruf finansmanında birinci koruma var; BDDK'nın açıklamasına göre ikincisi yok.
Herkes aynı anda parasını isterse?
İşte sistem açısından en kritik konulardan biri de likidite. Mevzuat şirketlere, öngörülmeyen müşteri giriş ve çıkışlarını karşılamak amacıyla tasarruf fon havuzu toplamının asgari yüzde 3'ü kadar ihtiyat fonu ayırma yükümlülüğü getiriyor. Bu ihtiyat fonunun da katılma hesaplarında veya en fazla iki gün içerisinde nakde dönüştürülebilecek belirli faizsiz yatırım araçlarında tutulması gerekiyor. Ancak yüzde 3'lük düzenleme yanlış yorumlanmamalı. Bu oran ‘müşterilerin yalnızca yüzde 3'ünün parası güvence altında’ anlamına gelmiyor. Bu, beklenmeyen giriş ve çıkışlara karşı tutulması gereken asgari ihtiyat fonu kural. Bunun yanında şirketlere ilişkin ayrı bir likidite yeterlilik düzenlemesi de bulunuyor.
Çok az kişinin bildiği yüzde 100 kuralı
Tasarruf finansman sektöründe son yıllarda getirilen önemli düzenlemelerden biri de likidite yeterlilik oranı. BDDK'nın 2025 faaliyet raporunda aktarılan düzenlemeye göre şirketlerin önümüzdeki 30 gün içinde gerçekleşmesi beklenen nakit girişleri ve nakit çıkışları esas alınarak likidite yeterlilik oranı günlük olarak hesaplanıyor. Bu günlük oranların haftalık basit aritmetik ortalamasının yüzde 100'den az olmaması gerekiyor. Bu düzenlemenin anlamı önemli. Tasarruf finansman şirketlerinde yalnızca bilanço büyüklüğüne bakılmıyor; yakın dönemde beklenen nakit çıkışlarını karşılayabilecek likiditenin bulunup bulunmadığı da düzenleyici sistemin parçası. BDDK'nın bildirim cetvelinde müşterilere yapılacak ödemeler, cayma ve fesih nedeniyle oluşabilecek iadeler ile diğer nakit çıkışlarının likidite hesabında dikkate alındığı görülüyor. Dolayısıyla bir tasarruf finansman şirketinin durumunu değerlendirirken yalnızca ‘kaç müşterisi var?’ veya ‘ne kadar hızlı büyüyor?’ soruları yeterli değil. Likidite, fon havuzu ve gelecekte yapılacak tahsisatlar da en az büyüklük kadar önemli.
Aslında sistemde müşteriler birbirini finanse ediyor
Tasarruf finansman sisteminin belki de kamuoyunda en az bilinen özelliklerinden biri bu. BDDK sistemin çalışma prensibini açıklarken müşterilerin bir bölümünün tasarruf sağladığını, diğer bölümünün ise finansman elde ettiğini belirtiyor. Kurumun ifadesiyle sistemde temel olarak müşteriler birbirlerini finanse ediyor, şirket ise organizasyonu ve tasarruf havuzunda biriken fonun yönetimini gerçekleştiriyor. Bu nedenle sistem klasik banka kredisinden farklı çalışıyor. Şirket müşteriye baştan serbest kullanabileceği bir nakit kredi vermiyor. Belirlenen şartlar gerçekleştiğinde tahsisat; konut, çatılı iş yeri veya taşıtın edinimi amacıyla satıcı konumundaki üçüncü kişiye ödeniyor. Bu yapı aynı zamanda neden likidite yönetiminin önemli olduğunu da gösteriyor. Bir tarafta sisteme ödeme yapan müşteriler bulunurken diğer tarafta tahsisat bekleyenler, finansman geri ödemeleri ve sistemden ayrılmayı isteyen müşterilerin iadeleri var.
‘Ben çıkmak istiyorum’ diyenin parası ne zaman ödeniyor?
Burada iki farklı durum var ve birbirine karıştırılmaması gerekiyor. Birincisi cayma hakkı. Müşteri sözleşmenin imzalanmasını takip eden 14 gün içinde herhangi bir gerekçe göstermeden ve cezai şart ödemeden cayabiliyor. Bu durumda şirket, organizasyon ücreti dahil müşteriden aldığı tutarın tamamını, cayma kararının bildirilmesinden itibaren 14 gün içerisinde iade etmekle yükümlü. İkincisi ise fesih. Müşteri tasarruf dönemi sona ermeden sözleşmesini feshederse durum farklı.
BDDK'nın güncel bilgilendirmesine göre müşterinin tasarrufu ve varsa tahakkuk etmiş getirisi, iade talep tarihinden itibaren azami altı ay içerisinde, müşterinin kendi adına açılmış banka hesabına defaten ödeniyor. Fesih halinde organizasyon ücreti, 14 günlük cayma hakkındaki gibi otomatik olarak iade kapsamına girmiyor. Bu ayrım sisteme giren herkesin sözleşmesini imzalamadan önce bilmesi gereken başlıklardan biri.
Son günlerde gözler doğal olarak şirket isimlerine çevrildi. Ancak sektörün ulaştığı büyüklük düşünüldüğünde mesele iki veya üç şirketten çok daha büyük. Bir yılda müşteri sayısı iki katın üzerine çıkan, 1 milyon 549 bin müşteriye ve 501 milyar TL aktif büyüklüğe ulaşan bir sistemden söz ediyoruz. Konut, otomobil veya işyeri için yıllarca tasarruf yapan 1,5 milyondan fazla kişinin, yalnızca ne zaman teslimat alacağını değil, parasının hangi hukuki ve finansal mekanizmalarla korunduğunu da bilmesi gerekiyor.
